


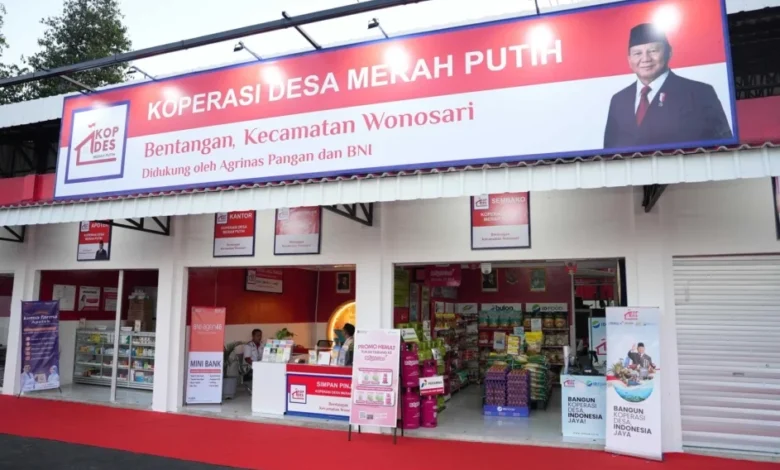
Jakarta, Maret.id — Institute for Development of Economics and Finance (Indef) menilai Koperasi Desa/Kelurahan Merah Putih (KDMP) memiliki peluang nyata untuk mengurangi ketergantungan masyarakat terhadap rentenir dan tengkulak jika layanan pembiayaan yang disediakan mudah diakses. Penilaian tersebut disampaikan oleh Kepala Pusat Makroekonomi dan Keuangan Indef, M. Rizal Taufikurahman, yang menyoroti aspek aksesibilitas dan kecepatan layanan sebagai faktor penentu keberhasilan KDMP.
Kesenjangan inklusi dan literasi keuangan
Rizal mencatat indeks inklusi keuangan Indonesia saat ini berada sekitar 76 persen, sedangkan tingkat literasi keuangan berada di kisaran 66 persen. Perbedaan tersebut menjadi indikator adanya kesenjangan antara akses kepada layanan keuangan formal dan kemampuan masyarakat memanfaatkan layanan tersebut secara efektif.
Tantangan akses di wilayah desa
Menurut Rizal, masalah sulitnya mendapatkan akses layanan keuangan masih banyak ditemui di desa-desa sehingga mendorong masyarakat menggunakan rentenir dan tengkulak. Kondisi geografis, ketersediaan infrastruktur, serta keterbatasan produk keuangan yang sesuai menjadi hambatan utama yang harus diatasi.
Peran KDMP sebagai unit layanan ultramikro
Pemerintah telah menyiapkan KDMP dengan salah satu unitnya berupa lembaga keuangan ultramikro yang menerapkan skema pembiayaan berbunga rendah. Kehadiran unit ultramikro ini ditujukan untuk menyediakan alternatif pembiayaan yang lebih terjangkau dan terstruktur bagi pelaku usaha skala mikro di tingkat desa dan kelurahan.
Rizal menegaskan bahwa keberadaan KDMP diharapkan bisa menjadi penolong agar masyarakat tidak mudah terjerat praktik rentenir maupun layanan pinjaman online yang tidak teratur. Namun, ia juga memberi catatan bahwa potensi tersebut baru akan terealisasi jika KDMP mampu menyajikan produk yang cepat, mudah, dan fleksibel bagi peminjam.
Syarat agar KDMP mampu bersaing dengan rentenir
Menurut Rizal, selama KDMP belum dapat memberikan pinjaman secara cepat, mudah, dan fleksibel, rentenir tetap menjadi pihak yang paling mampu menawarkan kecepatan dan kemudahan tersebut. Oleh sebab itu, penyempurnaan proses administrasi, penempatan jaringan layanan di titik-titik strategis, serta simplifikasi persyaratan kredit menjadi kebutuhan mendesak.
Ia menambahkan bahwa aspek literasi keuangan juga perlu ditingkatkan bersamaan dengan penguatan KDMP agar masyarakat mampu membuat keputusan pembiayaan yang rasional. Peningkatan kapasitas kelembagaan KDMP dan program edukasi terintegrasi menjadi langkah yang direkomendasikan untuk menutup celah akses dan pemanfaatan layanan keuangan formal.
“KDMP berpotensi jadi alternatif rentenir, namun memang tak otomatis menggantikannya,” kata Rizal. Pernyataan ini menegaskan bahwa transformasi struktural dalam penyediaan layanan keuangan mikro memerlukan waktu dan upaya koordinasi antara pemerintah, lembaga keuangan, serta pemangku kepentingan di tingkat lokal.
Untuk memastikan efektivitas KDMP, pengawasan tata kelola dan mekanisme penyaluran dana perlu diterapkan secara ketat agar produk pembiayaan benar-benar menjangkau kelompok yang rentan. Selain itu, insentif fiskal dan dukungan teknis dapat mempercepat kapasitas operasional KDMP sehingga dapat bersaing dengan alternatif pembiayaan informal yang selama ini dominan di masyarakat.


