


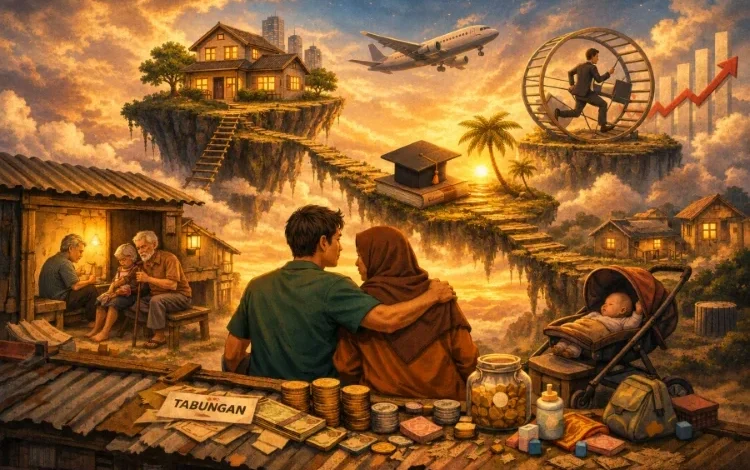
Jakarta, Maret.id — Pukul 05.18 pagi Sastro sudah berdiri di dapur kecil rumah kontrakannya.
Ia menyalakan kompor, menyeduh kopi hitam tanpa gula, lalu membuka buku catatan yang selalu menemaninya setiap awal hari.
Di halaman-halaman buku itu tertulis tanggal jatuh tempo, nominal tagihan, dan berbagai kewajiban yang harus diselesaikan.
Cicilan biaya pengobatan ayah, utang koperasi, tagihan listrik, biaya sekolah adik, hingga iuran kesehatan satu per satu dihitung agar tidak ada yang terlewat.
Sastro mewakili jutaan pekerja produktif yang menjalani peran generasi sandwich, yaitu mereka yang menopang orang tua sekaligus berjuang membangun masa depan sendiri.
Lima tahun lalu kehidupan Sastro berubah setelah ayahnya mengalami stroke ringan dan tabungan keluarga perlahan terkuras untuk biaya pengobatan.
Sejak saat itu Sastro menjadi salah satu tulang punggung keluarga sambil bekerja sebagai staf administrasi di sebuah perusahaan swasta dan mengerjakan pekerjaan tambahan di luar jam kantor.
Waktu istirahat yang dimiliki kebanyakan orang berubah menjadi kesempatan baginya untuk menambah penghasilan dan menjaga keseimbangan kebutuhan keluarga.
“Sering kali saya merasa hidup hanya berpindah dari satu tagihan ke tagihan berikutnya,” tutur Sastro, pekerja administrasi.
“Tapi kalau saya berhenti, bukan hanya saya yang jatuh. Satu keluarga ikut kehilangan pijakan,” tutur Sastro, pekerja administrasi.
Di tengah tekanan itu Sastro tetap menyimpan mimpi sederhana: menikah, memiliki rumah sederhana, dan hidup lebih tenang.
Ia berusaha menyisihkan sebagian penghasilan, kadang hanya Rp50.000, sebagai modal menumbuhkan harapan meski ada bulan tanpa sisa sama sekali.
Sedikit demi sedikit tabungan itu bertambah hingga beberapa tahun kemudian Sastro berhasil memiliki rumah subsidi sederhana yang menjadi simbol perjuangan keluarga.
Kisah Sastro merupakan salah satu potret dari fenomena yang lebih luas di Indonesia.
Data Badan Pusat Statistik (BPS) menunjukkan sekitar 41 juta hingga 71 juta penduduk usia produktif memikul tanggung jawab finansial ganda.
Sekitar 46,3 persen Generasi Z telah masuk dalam kategori generasi sandwich, menurut data yang sama.
Sementara 82,96 persen rumah tangga lansia masih bergantung pada penghasilan anak atau anggota keluarga yang bekerja.
Biaya hidup terus meningkat termasuk biaya pendidikan tinggi yang rata-rata telah mencapai Rp19,01 juta per tahun ajaran.
Kondisi tersebut membuat banyak keluarga kesulitan menyisihkan dana untuk tabungan maupun investasi karena pendapatan bulanan lebih dulu habis untuk kebutuhan hari ini.
Masalah generasi sandwich bukan semata soal besar kecilnya penghasilan, melainkan juga soal pengelolaan keuangan dan kemampuan membuka ruang untuk masa depan.
Di sinilah peran penting literasi dan inklusi keuangan untuk membantu masyarakat memahami pengaturan uang dan mengakses produk yang tepat.
Financial planner Ode Kustriani Atmaja menilai banyak keluarga kini menghadapi tekanan finansial yang semakin kompleks.
“Di tengah kondisi ekonomi saat ini, banyak keluarga menghadapi tekanan akibat kenaikan harga kebutuhan, ketidakpastian pekerjaan yang meningkat, sementara tanggung jawab terhadap anak dan orang tua tetap berjalan. Dalam situasi seperti ini, sekadar bertahan hidup tidak lagi cukup,” ujar Ode Kustriani Atmaja, perencana keuangan.
Ode memperingatkan bahwa jika seluruh penghasilan selalu habis untuk kebutuhan hari ini, keluarga akan kesulitan membangun perlindungan finansial saat risiko datang.
“Jika seluruh penghasilan habis untuk memenuhi kebutuhan hari ini, kita hanya akan terus berada dalam siklus yang sama dan tidak memiliki perlindungan ketika terjadi risiko,” ujar Ode Kustriani Atmaja, perencana keuangan.
Ia menekankan perubahan kebiasaan lebih penting daripada sekadar menambah penghasilan untuk keluar dari tekanan finansial.
Ode merinci empat langkah praktis: hentikan menambah utang, bangun sistem pengelolaan keuangan yang disiplin, mulai membangun aset secara bertahap setelah utang terkendali, dan tingkatkan literasi serta inklusi keuangan.
Langkah pertama menurutnya adalah menutup kebocoran keuangan dengan mengurangi utang baru sebelum menyusun rencana berikutnya.
Langkah kedua adalah mencatat pemasukan dan merinci pengeluaran sambil memisahkan kebutuhan dan keinginan serta menyiapkan dana darurat.
Langkah ketiga yakni membangun aset dari hasil menabung secara konsisten ketika total cicilan idealnya tidak melebihi 30 persen dari penghasilan.
“Menabung sekitar 10 persen penghasilan secara konsisten, misalnya melalui autodebet, bisa membantu membangun aset tanpa mengandalkan utang,” ujar Ode Kustriani Atmaja, perencana keuangan.
Langkah terakhir menurut Ode adalah terus meningkatkan pemahaman terhadap instrumen investasi agar uang yang disisihkan dapat berkembang sesuai tujuan jangka panjang.
Perjalanan Sastro membuktikan bahwa keamanan finansial seringkali dimulai dari kebiasaan sederhana: mencatat pengeluaran, menahan diri dari utang baru, dan konsistensi menabung meski nominal kecil.
Rumah subsidi yang kini ditempati Sastro menjadi pengingat bahwa keputusan kecil berulang dapat mengubah arah kehidupan keluarga.
Bagi jutaan generasi sandwich, perjalanan menuju masa depan tidak mudah namun literasi, inklusi keuangan, dan langkah kecil yang konsisten membuka ruang bagi harapan untuk tumbuh.
“Ingat, financial planning bukan membatasi hidup, tetapi membantu kita membuat keputusan sesuai prioritas. Jika masih ragu apakah itu keinginan atau kebutuhan, tanyakan pada diri sendiri sebelum membeli, ‘Apakah keputusan ini mendukung tujuan keuangan saya atau justru menghambat?'” ujar Ode Kustriani Atmaja, perencana keuangan.
“Kesalahan terbesar yang sering membuat seseorang gagal memiliki rumah adalah tidak pernah menjadikan rumah sebagai tujuan keuangannya. Jadi, rumah hanya sebatas ‘ingin dibeli’, tanpa menetapkan target harga, timeline pembelian, skema pembelian, uang muka, atau mulai menyisihkan uang setiap bulan. Akibatnya, memiliki rumah hanya menjadi angan-angan,” ujar Ode Kustriani Atmaja, perencana keuangan.


