Penghitungan Kerugian Negara Tidak Boleh Dimonopoli Oleh BPK Untuk Transparansi Keuangan Publik

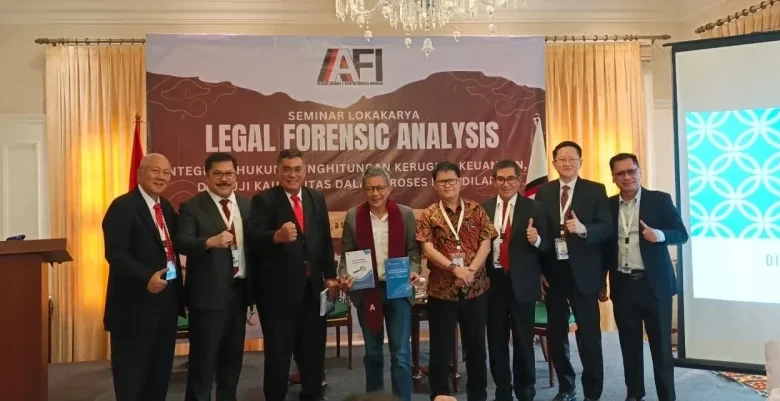
Jakarta, Maret.id — Pandangan mengenai independensi hasil audit di Indonesia kembali mengemuka. Ketua Dewan Pengawas Asosiasi Auditor Ahli Forensik Indonesia (AAAFI) Hamdan Zoelva menegaskan bahwa hasil audit seharusnya tidak dipandang sebagai sesuatu yang tidak bisa dipersoalkan dalam proses hukum.
“Saya khawatir apabila hasil pemeriksaan BPK dianggap sebagai ‘kitab suci’ yang tidak boleh dipersoalkan lagi,” ujar Hamdan dalam diskusi AAAFI di Menteng, Jakarta Pusat, pada Senin, 22 Juni 2026. Ia mengingatkan bahwa isu terkait otoritas Badan Pemeriksa Keuangan (BPK) pernah menjadi perdebatan dalam tahun 2010.
Saat itu, terdapat usulan agar BPK menjadi satu-satunya lembaga yang berwenang menentukan kerugian negara, yang tidak disepakati oleh Hamdan. Menurutnya, persoalan utama terletak pada penerapan standar pemeriksaan yang sama bagi seluruh auditor, bukan pada lembaga yang melakukan audit.
“Siapa pun auditornya — baik BPK, BPKP, maupun auditor swasta — harus mengacu pada standar yang sama,” tegas mantan Ketua Mahkamah Konstitusi (MK) ini. Ia menambahkan bahwa hasil audit sepatutnya hanya menjadi bukti awal adanya dugaan kerugian negara.
“Kalaupun ada hasil audit, menurut saya itu baru dapat menjadi bukti awal adanya dugaan kerugian negara. Selanjutnya tetap harus diuji dalam proses pembuktian,” imbuh Hamdan. Ia mendorong pembentukan satu standar pemeriksaan yang dapat diterima oleh semua auditor untuk menjaga kualitas hasil audit tanpa bergantung pada satu institusi tertentu.
Wakil Rektor Perbanas Institute Haryono Umar juga sejalan dengan pandangan Hamdan. Haryono menekankan bahwa penghitungan kerugian negara merupakan masalah keahlian, bukan semata-mata kewenangan lembaga. “Yang dibutuhkan pertama adalah standar yang disepakati bersama. Kedua, orang yang melakukan penghitungan harus memiliki kompetensi dan sertifikasi yang memadai,” ujar Haryono.
Menurutnya, siapa saja yang memenuhi standar kompetensi seharusnya dapat melakukan penghitungan kerugian negara, baik dari BPK, BPKP, kantor akuntan publik, maupun lembaga lainnya. Selain itu, auditor harus mampu menjelaskan metodologi yang digunakan agar hasil penghitungan dapat diuji dan dipertanggungjawabkan di pengadilan.