


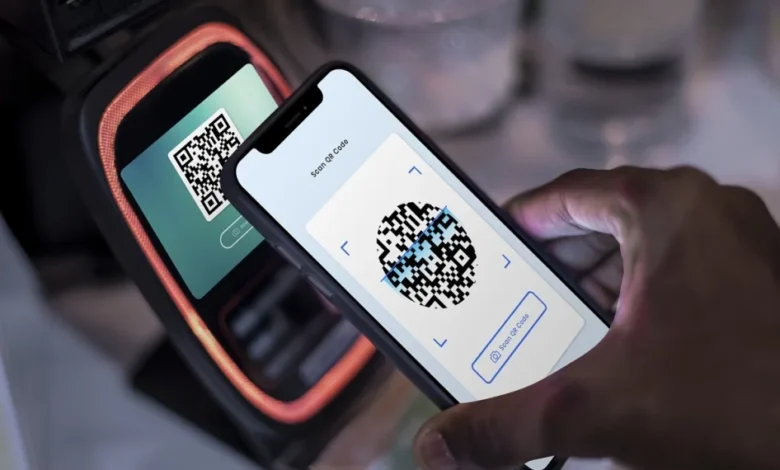
Jakarta, Maret.id — Penggunaan Quick Response Code Indonesian Standard (QRIS) kian menjadi fitur wajib dalam ekosistem pembayaran ritel di Indonesia, khususnya pada usaha mikro, kecil, dan menengah yang mengandalkan kemudahan transaksi nontunai untuk menjaga kelancaran arus kas dan pengalaman pelanggan.
Syarat Pendaftaran QRIS
Persyaratan administratif untuk pendaftaran QRIS relatif sederhana dan dirancang untuk mempercepat proses verifikasi identitas dan kelengkapan usaha. Dokumen yang umum diminta meliputi KTP atau NIK pemilik usaha, nomor telepon aktif, email aktif, rekening bank atas nama pemilik atau usaha, nama usaha atau merek, NPWP (jika ada), foto usaha atau toko (jika diminta), dan surat izin usaha tergantung kebijakan penyedia layanan.
Tahapan Pembuatan QRIS melalui Aplikasi E-Wallet
Pendaftaran QRIS kini dapat dilakukan lewat berbagai aplikasi e-wallet komersial yang telah menjadi Penyedia Jasa Pembayaran terdaftar, seperti GoPay Merchant, OVO, DANA, ShopeePay, dan LinkAja. Proses umum pada platform e-wallet biasanya dimulai dengan pengunduhan aplikasi merchant, pendaftaran menggunakan nomor telepon yang belum terdaftar, dan verifikasi melalui kode OTP yang diterima via SMS atau WhatsApp.
Setelah verifikasi nomor, pemilik usaha umumnya diminta mengunggah dokumen identitas seperti foto KTP dan foto diri sambil memegang KTP untuk verifikasi biometrik. Pengisian informasi usaha dan detail rekening sangat penting untuk memastikan dana transaksi dapat ditransfer ke rekening yang sudah ditentukan, kemudian pengguna menyetujui ketentuan layanan sebelum mengirimkan pendaftaran.
Selanjutnya, penyedia layanan akan melakukan verifikasi data dan apabila lulus akan menerbitkan NMID (National Merchant ID) sehingga QRIS dapat diaktifkan untuk menerima pembayaran. Pilihan jenis QRIS yang tersedia biasanya meliputi QRIS statis untuk penerimaan nominal fleksibel dan QRIS dinamis untuk transaksi dengan nominal tertera, serta pengaturan penempatan kode QR di area kasir agar mudah diakses pelanggan.
Pembuatan QRIS melalui Aplikasi Perbankan
Alternatif lain adalah pembuatan QRIS melalui aplikasi mobile banking, yang disediakan oleh bank-bank seperti BCA, Bank Sinarmas, BRI, BNI, Mandiri, dan platform digital bank seperti blu by BCA Digital. Pada bank digital misalnya, langkah awal adalah mengunduh aplikasi resmi lalu memilih menu QRIS pada beranda aplikasi.
Pengguna dapat memilih opsi Create QRIS untuk menerima dana dan menentukan rekening tujuan penerimaan dana, baik melalui rekening perseorangan maupun rekening bisnis. Sistem aplikasi akan meminta pengisian detail transaksi apabila ingin membuat kode dengan nominal tertentu atau membiarkan nominal kosong untuk penggunaan fleksibel, kemudian sistem akan menghasilkan kode QR yang siap digunakan.
Biaya Transaksi dan Estimasi Waktu Aktivasi
Pendaftaran QRIS umumnya tidak dikenai biaya pendaftaran, tetapi setiap transaksi akan dikenai biaya MDR (Merchant Discount Rate) yang berada pada kisaran 0,3%–0,7% tergantung kategori merchant dan platform yang digunakan. Beberapa platform menawarkan MDR 0% untuk kategori tertentu; sebagai ilustrasi, apabila pelanggan membayar Rp100.000 dengan MDR 0,3%, dana yang masuk ke rekening usaha adalah Rp99.700.
Dari sisi waktu, proses pembuatan dan aktivasi QRIS biasanya memerlukan waktu antara 1–7 hari kerja, bergantung pada kelengkapan dokumen, kualitas berkas yang diunggah, dan kecepatan verifikasi dari penyedia layanan. Jika data yang diserahkan lengkap dan memenuhi persyaratan, aktivasi umumnya selesai dalam rentang 3–7 hari kerja sehingga merchant dapat segera menerima pembayaran nontunai.
Implementasi QRIS menawarkan efisiensi operasional dan pengalaman pembayaran yang lebih cepat bagi pelanggan, sekaligus menjadi upaya strategis pengusaha untuk mengakomodasi preferensi digitalisasi transaksi di tengah persaingan ritel yang semakin intens.


