

Perbandingan Keuntungan Jual atau Gadai Emas: Dampak pada Likuiditas Rumah Tangga, Akses Pembiayaan dan Tren Harga Emas

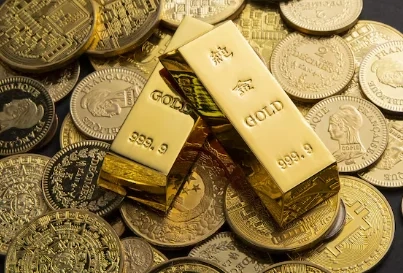
Jakarta, Maret.id — Pemilik emas yang menghadapi kebutuhan dana mendesak kerap bimbang memilih menjual atau menggadaikan emas mereka, menurut keterangan resmi dari Pegadaian.
Gadai emas adalah fasilitas peminjaman uang dengan emas sebagai jaminan sehingga kepemilikan emas tetap berada di tangan nasabah selama kewajiban pelunasan terpenuhi.
Setelah pinjaman dan biaya administrasi dilunasi sesuai tenggat waktu, pemilik berhak menebus kembali emas yang digadaikan.
Dalam praktiknya, layanan gadai lebih tepat untuk kebutuhan dana jangka pendek ketika pemilik masih berniat mempertahankan kepemilikan emas.
Menjual emas berarti melepaskan kepemilikan secara permanen dan menerima uang tunai sesuai harga buyback yang berlaku pada saat transaksi.
Setelah dijual, aset emas tidak dapat diklaim kembali kecuali dibeli kembali di pasar dengan harga terbaru.
Pilihan antara gadai atau jual sangat bergantung pada tujuan penggunaan dana, kemampuan finansial, dan kondisi harga emas saat ini.
Sebagai ilustrasi praktis, jika membutuhkan modal usaha sebesar Rp5 juta dan menargetkan pemasukan kembali dalam 1–3 bulan, gadai emas seringkali menjadi solusi yang lebih tepat.
Sebaliknya, menjual emas menjadi opsi jika dibutuhkan dana besar tanpa ingin menanggung biaya gadai atau kewajiban menebus kembali di masa depan.
Dari sisi mempertahankan aset, gadai jelas lebih menguntungkan karena nasabah masih memiliki hak atas emas setelah menebusnya.
Namun dari sisi jumlah dana yang diterima dan kepraktisan, penjualan emas umumnya memberikan hasil lebih tinggi tanpa biaya lanjutan.
Sebelum menentukan langkah, nasabah disarankan mengevaluasi tujuan penggunaan dana, kemampuan menebus kembali, serta tren harga emas saat ini.
Keunggulan gadai emas meliputi status emas yang tetap menjadi milik nasabah selama pelunasan, keamanan penyimpanan serta perlindungan asuransi pada barang jaminan.
Proses pencairan dana melalui gadai juga relatif cepat setelah penaksiran nilai dan kesepakatan pinjaman tercapai, dengan persyaratan administrasi yang umumnya lebih sederhana.
Meski demikian, gadai memiliki risiko seperti nilai pinjaman yang biasanya hanya sekitar 80–95 persen dari nilai taksiran emas dan adanya biaya administrasi atau sewa modal selama masa gadai.
Selain itu, jika kewajiban pelunasan tidak dipenuhi hingga jatuh tempo, emas berisiko dilelang oleh pihak lembaga gadai sesuai ketentuan yang berlaku.
Perpanjangan masa gadai juga dapat menambah total biaya yang harus dibayar nasabah, sehingga perlu perhitungan matang sebelum memperpanjang.
Keunggulan menjual emas antara lain mendapatkan dana tunai yang umumnya mengikuti harga pasar sehingga hasil penjualan seringkali lebih tinggi dari nilai pinjaman gadai.
Hasil penjualan dapat diterima langsung setelah verifikasi, transaksi dapat dilakukan di berbagai toko emas atau layanan buyback resmi, dan tidak menimbulkan kewajiban lanjutan seperti cicilan atau biaya penitipan.
Di sisi risiko, menjual emas menghilangkan kepemilikan secara permanen dan berpotensi membuat nasabah harus membeli kembali pada harga yang lebih tinggi jika ingin memiliki emas lagi.
Penjualan pada saat harga pasar sedang rendah dapat menghasilkan nilai yang kurang optimal, dan kelengkapan dokumen dapat memengaruhi nilai jual emas.
Nasabah disarankan menimbang kebutuhan jangka pendek versus jangka panjang, ketersediaan sumber pendapatan untuk menebus gadai, serta volatilitas harga emas sebelum memutuskan.
Secara makro, emas tetap berperan sebagai instrumen penyimpan nilai di tengah ketidakpastian ekonomi sehingga keputusan melepas aset ini sebaiknya diambil dengan pertimbangan strategis.


