


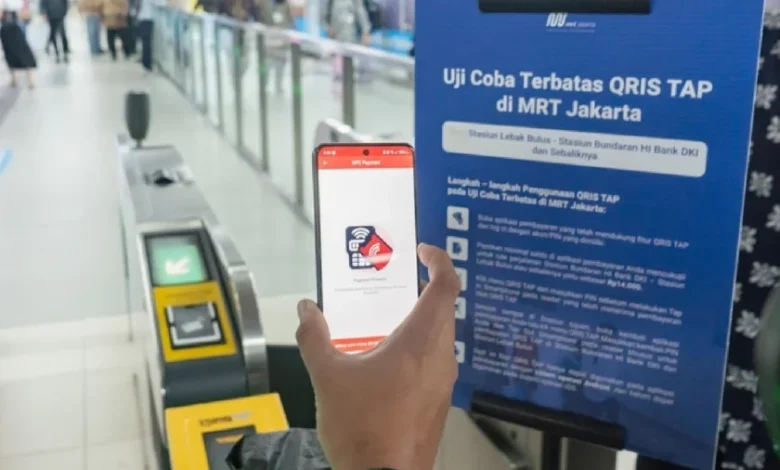
Jakarta, Maret.id — Literasi keuangan digital menjadi keterampilan krusial bagi masyarakat seiring pesatnya adopsi layanan keuangan berbasis teknologi.
Literasi keuangan digital atau digital financial literacy (DFL) mencakup pengetahuan dan keterampilan untuk mengakses, memanfaatkan, serta mengevaluasi produk dan layanan keuangan yang menggunakan teknologi.
Kehadiran layanan keuangan digital memperluas akses bagi kelompok yang sebelumnya sulit menjangkau layanan perbankan konvensional.
Salah satu manfaat DFL adalah memudahkan akses dan pelaksanaan transaksi finansial kapan saja dan di mana saja melalui perangkat digital tanpa harus mengunjungi kantor layanan.
DFL juga berperan penting dalam mendorong inklusi keuangan dengan membuka peluang penggunaan aplikasi perbankan, dompet digital, dan platform keuangan lain yang lebih cepat, mudah, dan terjangkau.
Kemampuan memahami layanan digital membantu masyarakat beradaptasi terhadap pergeseran ke metode pembayaran nontunai dan perubahan perilaku transaksi sehari-hari.
Peningkatan minat dan pengetahuan terhadap layanan keuangan digital turut mendorong lembaga jasa keuangan melakukan inovasi produk dan layanan untuk pengalaman pengguna yang lebih efisien.
Selain kemampuan teknis, literasi keuangan digital memungkinkan masyarakat mengevaluasi manfaat, biaya, risiko, dan aspek keamanan sehingga dapat membuat keputusan finansial jangka panjang yang lebih bijak.
Upaya meningkatkan DFL dapat dimulai dengan mengikuti program edukasi yang diselenggarakan oleh lembaga keuangan, regulator, maupun komunitas melalui seminar, webinar, atau pelatihan.
Sebelum menggunakan aplikasi atau layanan digital, penting memastikan legalitas platform dan pengawasan oleh otoritas berwenang guna mengurangi risiko penipuan dan memberikan perlindungan bagi konsumen.
Pengguna dianjurkan mempelajari fitur, struktur biaya, suku bunga, risiko, serta kebijakan privasi sebelum memutuskan memakai suatu layanan agar keputusan finansial lebih tepat.
Pemanfaatan fitur pengelolaan keuangan di berbagai aplikasi, seperti pencatatan dan pemantauan pengeluaran, dapat membantu menyusun anggaran dan membangun kebiasaan finansial sehat.
Penting pula memahami hak dan kewajiban sebagai konsumen, termasuk perlindungan data pribadi, mekanisme pengaduan, dan regulasi yang mengatur layanan agar transaksi berlangsung aman dan jelas.
Contoh produk keuangan digital yang saat ini umum dipakai meliputi mobile banking untuk transfer, pembayaran, dan pemantauan transaksi secara real-time.
Dompet digital atau e-wallet digunakan untuk transaksi nontunai seperti belanja, pembayaran tagihan, dan pembelian tiket secara praktis.
Platform investasi digital memberi akses ke instrumen seperti reksa dana, saham, dan obligasi melalui aplikasi online.
Layanan pembiayaan digital atau peer-to-peer lending mempertemukan pemberi dana dan peminjam melalui platform sehingga proses pendanaan menjadi lebih cepat.
Payment gateway membantu pelaku usaha menerima beragam metode pembayaran digital dalam satu sistem sehingga transaksi bisnis menjadi lebih praktis.
Peningkatan literasi keuangan digital dinilai penting untuk memperkuat inklusi keuangan, mendorong keberlanjutan inovasi layanan, serta melindungi konsumen dalam ekosistem keuangan yang semakin terdigitalisasi.


