


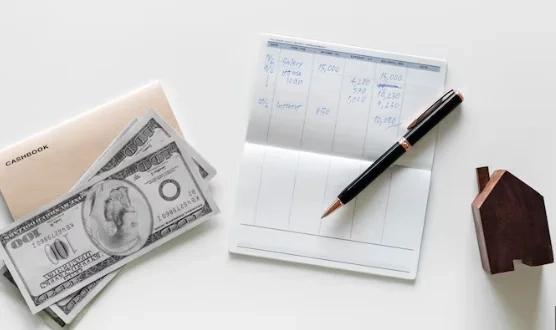
Jakarta, Maret.id — Rekonsiliasi bank merupakan proses mencocokkan saldo kas yang tercatat di pembukuan dengan saldo pada rekening koran untuk memastikan seluruh transaksi tercatat dengan benar. Langkah ini krusial bagi perusahaan maupun perorangan karena kesalahan pencatatan dapat berujung pada keputusan keuangan yang keliru atau kerugian.
Beberapa penyebab selisih antara saldo buku dan saldo bank meliputi cek yang diterbitkan tetapi belum dicairkan, setoran yang masih diproses oleh bank, biaya administrasi dan pendapatan bunga yang belum dibukukan, serta transaksi otomatis seperti autodebet. Kesalahan input data, pencatatan ganda, dan cek yang ditolak karena saldo tidak mencukupi juga sering menjadi sumber perbedaan saldo.
Rekonsiliasi sebaiknya dilakukan secara rutin, minimal sebulan sekali, atau bahkan lebih sering bagi entitas dengan frekuensi transaksi tinggi. Tujuan utamanya adalah mencocokkan saldo, menelusuri perbedaan, memastikan seluruh transaksi tercatat secara akurat, serta mencegah kesalahan, kecurangan, atau penyelewengan dana.
Komponen utama yang biasa muncul dalam rekonsiliasi meliputi setoran dalam proses (deposit in transit), cek beredar (outstanding check), dan cek kosong atau biaya bank yang belum tercatat. Proses rekonsiliasi umumnya dimulai dengan membandingkan saldo akhir buku besar perusahaan dengan saldo rekening koran pada periode yang sama untuk mengidentifikasi selisih.
Langkah berikutnya adalah mencatat semua transaksi yang tercantum di rekening koran namun belum masuk pembukuan, termasuk biaya administrasi, biaya transfer, bunga, dan autodebet. Jika setelah pencatatan masih terdapat selisih, tim akuntansi perlu menelusuri transaksi yang statusnya belum selesai, seperti setoran transit dan cek yang belum dicairkan.
Pemeriksaan bukti transaksi dan koordinasi dengan pihak bank atau unit internal dapat mengungkap apakah perbedaan disebabkan oleh keterlambatan pemrosesan atau kesalahan pencatatan. Setelah seluruh data terkumpul, susun lembar kerja rekonsiliasi yang merangkum saldo awal bank, penyesuaian dari transaksi belum tercatat, serta saldo akhir setelah koreksi.
Perhitungan pada lembar kerja tersebut menunjukkan asal selisih dan menjadi indikator bahwa rekonsiliasi berhasil apabila saldo akhir buku dan bank sudah sama. Sebagai langkah akhir, lakukan pengecekan ulang terhadap seluruh data apabila masih ditemukan selisih, termasuk kemungkinan salah input nominal, pencatatan ganda, atau jurnal pembalik yang belum dibuat.
Penyesuaian permanen hendaknya dilakukan hanya setelah semua temuan diverifikasi untuk menjaga akurasi laporan keuangan pada periode berikutnya. Pengelolaan rekonsiliasi yang disiplin membantu mencegah keputusan bisnis yang salah serta menjaga kesehatan arus kas perusahaan, dan menjadi praktik tata kelola keuangan yang penting bagi pelaku usaha skala kecil hingga besar.


