


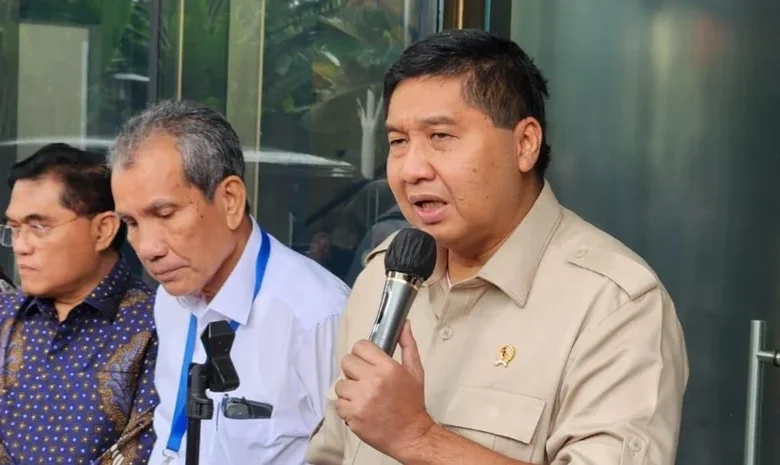
Jakarta, Maret.id — Menteri Perumahan dan Kawasan Permukiman Maruarar Sirait mengumumkan peningkatan plafon Kredit Program Perumahan (KPP) untuk 2026 dari Rp36 triliun menjadi Rp50 triliun guna memperluas akses pembiayaan perumahan.
“Saat ini antusiasme masyarakat sangat tinggi. Plafon kredit program perumahan tahun ini ditingkatkan dari Rp36 triliun menjadi Rp50 triliun. Ini menunjukkan pemerintah serius memperluas akses pembiayaan bagi masyarakat dan pelaku usaha,” ujar Maruarar Sirait, Menteri Perumahan dan Kawasan Permukiman.
Kebijakan peningkatan plafon itu diambil sebagai respons atas tingginya minat masyarakat terhadap program pembiayaan perumahan dan untuk memperkuat ekosistem sektor perumahan nasional.
“Pemerintah ingin menghadirkan solusi pembiayaan yang lebih mudah, cepat, dan terjangkau agar masyarakat tidak lagi bergantung pada pembiayaan informal berbunga tinggi,” ujar Maruarar Sirait, Menteri Perumahan dan Kawasan Permukiman.
Menurut Maruarar, berbagai program pembiayaan perumahan merupakan bentuk kehadiran negara dalam membantu masyarakat memiliki hunian layak sekaligus mendorong pertumbuhan sektor perumahan.
Pelaksanaan KPP merujuk pada Peraturan Menteri Koordinator Bidang Perekonomian Nomor 13 Tahun 2025 dan Peraturan Menteri Perumahan dan Kawasan Permukiman Nomor 13 Tahun 2025.
KPP merupakan kredit atau pembiayaan modal kerja dan/atau pembiayaan investasi yang diberikan kepada usaha mikro, kecil, dan menengah baik individu/perorangan maupun badan usaha.
Sekretaris Jenderal Kementerian Perumahan dan Kawasan Permukiman Didyk Choiroel menyatakan terdapat sejumlah persyaratan yang harus dipenuhi oleh UMKM dan masyarakat untuk mengakses KPP.
Persyaratan awal meliputi status warga negara Indonesia atau badan hukum Indonesia, memiliki usaha yang produktif dan layak, serta kepemilikan Nomor Pokok Wajib Pajak (NPWP) dan Nomor Induk Berusaha (NIB).
Pemohon juga harus menjalankan usaha sekurang-kurangnya selama enam bulan dan tidak memiliki catatan negatif berdasarkan hasil trade checking, community checking, dan/atau bank checking yang diperiksa melalui SLIK atau LPIP.
Selain itu, calon penerima tidak boleh sedang mendapatkan Kredit Usaha Rakyat (KUR) atau kredit program perumahan lain secara bersamaan, dan jika menerima pembiayaan komersial kolektibilitasnya harus lancar sesuai ketentuan penyalur KPP.
Sebagai ketentuan jaminan, KPP mensyaratkan agunan pokok berupa objek yang dibiayai serta memungkinkan penerapan agunan tambahan sesuai ketentuan penyalur KPP.
KPP juga disesuaikan dengan klasifikasi modal usaha UMKM, yakni usaha mikro modal sampai dengan paling banyak Rp1 miliar, usaha kecil modal lebih dari Rp1 miliar sampai Rp5 miliar, dan usaha menengah modal lebih dari Rp5 miliar sampai Rp10 miliar, tidak termasuk tanah dan bangunan tempat usaha.
Peningkatan plafon ini diharapkan mempercepat akses masyarakat terhadap pembiayaan formal, mengurangi ketergantungan pada pembiayaan informal berbunga tinggi, serta mendorong peran UMKM dalam rantai nilai sektor perumahan nasional.


