


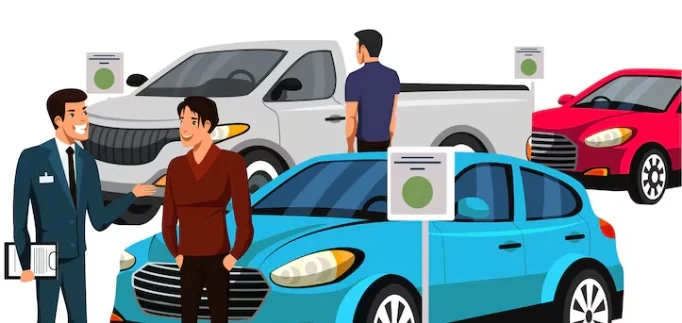
Jakarta, Maret.id — Perhitungan kredit mobil menjadi langkah krusial bagi calon pembeli agar mampu mengatur keuangan sebelum memutuskan membeli kendaraan.
Memiliki mobil pribadi penting bagi keluarga, namun harga yang tinggi sering membuat pembeli memilih opsi cicilan.
Pedagang dan lembaga pembiayaan umumnya menawarkan kredit untuk meringankan pembelian, tetapi konsumen harus tetap jeli agar tidak mengalami kerugian atau pengembalian kendaraan di kemudian hari.
Panduan ini dirangkum berdasarkan informasi dari laman Pegadaian untuk membantu pembaca memahami komponen dan simulasi perhitungan kredit mobil.
Menghitung kredit mobil bukan sekadar mengetahui cicilan bulanan, melainkan juga menilai keseluruhan beban finansial sehingga keputusan pembelian lebih bijak.
Simulasi cicilan membantu menghindari pembelian dengan beban angsuran yang melebihi kemampuan sehingga kebutuhan pokok dan dana darurat tetap terjaga.
Perhitungan kredit juga mengungkap total biaya kepemilikan yang meliputi bunga, asuransi, dan biaya administrasi.
Cicilan adalah komitmen jangka panjang sehingga perencanaan matang memudahkan pengaturan pengeluaran dan target keuangan di masa depan.
Komponen utama kredit mobil dimulai dari harga on the road (OTR) kendaraan yang menjadi dasar perhitungan pembiayaan.
Uang muka atau DP biasanya berkisar antara 20 persen hingga 30 persen dari harga kendaraan.
Pokok pinjaman adalah selisih antara harga mobil dan uang muka yang akan dikenai bunga kredit.
Tenor kredit adalah jangka waktu pembayaran yang umumnya tersedia mulai 12 bulan hingga 60 bulan.
Suku bunga yang diterapkan oleh lembaga pembiayaan bisa berupa bunga flat, efektif, atau anuitas dan akan memengaruhi besaran cicilan serta total pembayaran.
Langkah pertama dalam simulasi adalah menetapkan uang muka berdasarkan harga kendaraan yang dipilih.
Contoh perhitungan: harga mobil Rp320.000.000 dengan DP 25 persen sebesar Rp80.000.000 menyisakan pokok kredit Rp240.000.000.
Semakin besar DP, semakin kecil jumlah cicilan bulanan yang harus dibayar.
Setelah mengetahui pokok pinjaman, tentukan tenor yang sesuai dengan kemampuan; tenor 48 bulan membuat cicilan per bulan lebih ringan dibanding tenor 24 bulan, namun total bunga biasanya lebih besar.
Contoh lain untuk menghitung pokok kredit: harga mobil Rp360.000.000 dikurangi DP Rp90.000.000 menghasilkan pokok kredit Rp270.000.000.
Jika lembaga pembiayaan menawarkan bunga flat 5 persen per tahun dengan tenor empat tahun, total bunga dapat dihitung: 5% × Rp270.000.000 × 4 tahun = Rp54.000.000.
Dengan demikian total kewajiban pembayaran menjadi Rp270.000.000 + Rp54.000.000 = Rp324.000.000.
Cicilan per bulan pada contoh tersebut adalah Rp324.000.000 dibagi 48 bulan sama dengan Rp6.750.000 per bulan.
Angka ini bersifat simulasi dan dapat berbeda antar lembaga pembiayaan sesuai metode perhitungan masing-masing.
Selain cicilan pokok dan bunga, ada biaya tambahan seperti premi asuransi yang umumnya sekitar 5 persen dari harga mobil.
Contoh: premi asuransi 5% dari harga mobil Rp360.000.000 menghasilkan biaya asuransi Rp18.000.000.
Jika terdapat biaya administrasi sebesar Rp2.500.000, biaya ini biasanya dibayarkan pada tahap awal proses kredit.
Perhitungan total pembayaran awal meliputi DP, cicilan pertama, asuransi, dan administrasi.
Sebagai ilustrasi total pembayaran awal: DP Rp90.000.000 ditambah cicilan pertama Rp6.750.000, asuransi Rp18.000.000, dan administrasi Rp2.500.000 menghasilkan total Rp90.000.000 + Rp6.750.000 + Rp18.000.000 + Rp2.500.000 = Rp117.250.000.
Sebelum mengajukan kredit, calon pembeli disarankan memilih mobil sesuai kebutuhan harian dan kemampuan finansial untuk menghindari pembelian yang melebihi anggaran.
Hitung seluruh pengeluaran rutin dan pastikan cicilan tidak membebani kondisi keuangan bulanan di masa depan.
Siapkan uang muka serta dana untuk asuransi, administrasi, pajak, dan biaya lain yang mungkin muncul selama proses pembelian.
Memiliki riwayat kredit yang baik meningkatkan peluang pengajuan disetujui oleh lembaga pembiayaan.
Bandingkan beberapa pilihan lembaga pembiayaan untuk mendapatkan tenor, bunga, dan biaya yang paling sesuai.
Persiapkan dokumen seperti KTP, NPWP, slip gaji, dan Kartu Keluarga agar proses verifikasi berjalan lebih cepat.


